

1. Trang ghi chép buổi đầu
1 giờ 40 chiều thứ Ba. Giảng đường lớn ở tòa nhà chính của trường sau đại học về quản trị kinh doanh.
Giám đốc nhà máy ngồi ở hàng đầu, mở trang đầu cuốn sổ. Dưới ngày tháng ghi buổi học thứ sáu, giữa hai chữ A và B, chữ B được khoanh tròn.
Bên cạnh là lời anh đã nói khi cầm micro.
‘Chẳng công ty nào để người và máy đang nhàn rỗi cứ nằm không. Hàng tiêu chuẩn rồi cũng tiêu thụ được.’
Bên dưới câu ấy lần lượt là giá thành sản xuất mỗi sản phẩm 30 và 21, lợi nhuận ròng 1.500 và 2.400. Hôm đó, anh nhìn sản lượng của B trước; tính xong, anh nhìn lợi nhuận ròng. Cả hai con số đều ủng hộ lựa chọn của anh.
Trang tiếp theo có bảng tính giá thành theo biến phí và kế toán thông lượng. Trang sau nữa ghi mức tăng giảm tiền mặt đã tính tuần trước. Bên cạnh −16.500 của B, anh gạch dưới hai lần.
Giám đốc nhà máy trở lại trang đầu. Câu ‘Hàng tiêu chuẩn rồi cũng tiêu thụ được’ không ghi lúc nào bán, cũng không ghi khách hàng nào sẽ mua. Cho đến tuần trước, anh vẫn xem đó là câu giải thích đặc tính sản phẩm. Đọc lại lúc này, đó là lời biện minh cho sản xuất dựa trên một lượng bán chưa thành hiện thực.
Quản lý sản xuất ngồi cạnh đặt túi xuống, hỏi:
"Anh đã làm bài tập tuần trước chưa? Chuyện nên thưởng cho ai ấy."
"Tôi đã ghi câu trả lời rồi."
"Tôi cũng vậy. Nhưng không biết về công ty có trả lời giống thế được không."
Giám đốc nhà máy nhìn người quản lý sản xuất. Sổ đã mở, nhưng người ấy không cầm bút.
Học viên đi vào dọc các lối đi. Lãnh đạo kinh doanh và người điều hành công ty nhỏ ngồi hàng giữa; người phụ trách tính giá thành đang chỉ cho trưởng bộ phận tài chính xem một đoạn ghi chép tuần trước. Ở hàng cuối, vị giáo sư đồng nghiệp nhìn về bục giảng.
Giám đốc nhà máy để nguyên trang đầu mở ra, không gấp lại. Hôm nay là buổi học thứ chín.
2. Lần bỏ phiếu thứ hai
Vừa đứng lên bục giảng, giáo sư đã bật màn hình. Đó là bảng cả lớp xem vào cuối buổi tuần trước.
| Công ty A | Công ty B | |
|---|---|---|
| Lợi nhuận ròng — kế toán tài chính | 1.500 | 2.400 |
| Lợi nhuận ròng — tính giá thành theo biến phí | 1.500 | 1.500 |
| Lợi nhuận ròng — kế toán thông lượng | 1.500 | −5.700 |
| Mức tăng giảm tiền mặt | +1.500 | −16.500 |
| Số lượng thành phẩm tồn kho cuối kỳ | 0 | 900 |
"Tuần trước, tôi đã đề nghị mỗi người mang theo câu trả lời của mình. Tôi cũng nhờ anh chị ghi cả con số đã dựa vào để quyết định. Hôm nay, chúng ta sẽ nghe những câu trả lời ấy trước."
Giáo sư viết A và B ở một bên bảng, rồi ghi kết quả lần bỏ phiếu đầu tiên bên dưới. 60 và 40.
"Buổi đầu có 60 người chọn A và 40 người chọn B. Trong hai buổi sau đó, chúng ta đã hoãn lựa chọn cuối cùng. Bây giờ, xin bỏ phiếu lại với cùng câu hỏi. Nếu là chủ tịch tập đoàn, anh chị sẽ thưởng cho CEO nào?"
Giám đốc nhà máy đặt bút xuống cuốn sổ.
"Ai sẽ thưởng cho CEO công ty A, xin giơ tay."
Ở hàng đầu, giám đốc nhà máy giơ tay. Quản lý sản xuất ngồi cạnh cũng giơ tay. Những cánh tay nối từ hàng giữa đến hàng cuối. Trợ giảng đi dọc lối, kiểm tra từng chỗ ngồi.
"97 người."
Giáo sư đề nghị hạ tay xuống, rồi hỏi đến B. Ba người giơ tay.
Trợ giảng lại kiểm tra các chỗ ngồi.
"3 người."
Kết quả thứ hai được ghi lên bảng. A 97, B 3.
Không ai cười hay quay sang người bên cạnh như buổi đầu. Giám đốc nhà máy hạ tay xuống, nhìn vòng tròn trên trang đầu.
"Lựa chọn đã nghiêng hẳn về một phía," giáo sư nói. "Tuy nhiên, việc đa số đưa ra cùng một câu trả lời không chứng minh được tính đúng đắn của một quyết định quản trị. Điều chúng ta xem xét hôm nay là căn cứ của nhận định ấy. Đặc biệt, tôi muốn nghe những anh chị đã chọn B trong buổi đầu."
3. Lý do của bốn mươi người
Quản lý sản xuất nhận micro trước.
"Lúc đầu, tôi nói làm càng nhiều thì phần định phí gánh trên mỗi sản phẩm càng ít, nên đó là giảm giá thành. Giá thành sản phẩm tính ra đã thấp hơn, điều ấy đúng. Nhưng không phải đã dùng ít nguyên vật liệu hơn hay ít điện hơn. Hai công ty cũng trả cùng một khoản định phí nhà máy. Tôi đã thay đổi nhận định cho rằng đó là thành tích giảm giá thành."
Giáo sư gật đầu rồi nhìn học viên khác. Ông không đưa thêm bảng tính mới lên màn hình.
Người phụ trách tính giá thành giơ tay.
"Tuần trước, tôi nói chừng nào chưa trở về thì vẫn chưa phải là tiền mặt. Tôi xem lại bài tập với suy nghĩ ấy. Tôi vẫn cho rằng giải thích hàng tồn kho là tài sản không sai. Vấn đề là tôi đã đi từ giải thích ấy đến kết luận phải thưởng cho B. Ghi nhận hàng tồn kho như thế nào và có công nhận việc làm thêm là thành tích hay không là hai nhận định khác nhau."
Không đóng sổ, anh chuyển micro sang bên.
Từ phía sau, học viên cao học từng nói mình chọn B một nửa theo cảm giác trong buổi đầu lên tiếng.
"Tôi chọn B vì có cảm giác B đã làm được nhiều việc hơn. Lúc đầu, tôi nghĩ A cần giải thích vì sao sản xuất ít. Bây giờ, tôi nghĩ B mới phải giải thích vì sao cùng số lượng bán ra mà lại làm thêm 900 sản phẩm."
Giám đốc nhà máy ở hàng đầu quay lại. Học viên cao học nói mà không nhìn màn hình máy tính.
"Có lẽ tôi đã công nhận số lượng làm thêm là thành tích trước, rồi mới đi tìm lý do."
Vị giáo sư đồng nghiệp ở hàng cuối nhận micro.
"Trong buổi thứ bảy, tôi đã nói rõ ý định đằng sau lựa chọn ban đầu. Tôi muốn cho thấy rằng chấp nhận lợi nhuận ròng làm tiêu chí đánh giá thành tích thì sẽ chọn B. Trong lựa chọn lần này, cần xem xét tính phù hợp của chính tiêu chí ấy. Chỉ riêng việc lợi nhuận ròng theo phương pháp tính giá thành toàn bộ của B lớn hơn không đủ để kết luận quyết định quản trị của B ưu việt hơn."
Giáo sư nhìn giám đốc nhà máy.
"Còn giám đốc nhà máy thì sao?"
"Tôi đánh giá cao việc không để người và máy nhàn rỗi. Đến hôm nay, tôi vẫn không nghĩ những người đã cố gắng làm vậy tại hiện trường là thiếu cần mẫn. Chỉ có điều, tôi không thể nói B tạo ra thành quả lớn hơn cho công ty chỉ vì lý do ấy."
Anh đặt ngón tay bên dưới câu trên trang đầu.
"Buổi đầu, khi thầy hỏi tôi có cho rằng bán hết được không, tôi đã trả lời không dám chắc. Rồi lại nói thêm rằng đằng nào hàng cũng tiêu thụ được. Tôi đã dùng một lượng bán mà chính mình cũng không chắc làm căn cứ để tiếp tục sản xuất."
Lãnh đạo kinh doanh ở hàng giữa gật đầu. Lần này, không phải lượt người ấy phản bác.
Ở lối bên cạnh, giám đốc khối sản xuất giơ tay. Đó là một trong ba người chọn B.
"Công ty chúng tôi hiện cung không theo kịp cầu. Làm ra bao nhiêu bán hết bấy nhiêu. Hôm nay tôi vẫn chọn B vì nghĩ đến tình hình công ty mình, nơi phải tiếp tục sản xuất thật nhanh. Nếu cũng sản xuất để tồn kho như A và cung vượt cầu, tôi cũng sẽ chọn A."
Giám đốc khối thi công của một công ty xây dựng nhận micro.
"Chúng tôi cũng phải liên tục đẩy nhanh tiến độ. Công trình đã được xác nhận, và phải bảo đảm thời hạn bàn giao. Công việc đã có mà không huy động người và thiết bị thì hoàn thành công trình sẽ chậm. Tôi chọn B từ kinh nghiệm ấy. Nếu là sản xuất để tồn kho, làm vượt nhu cầu, tôi cũng chọn A."
Cuối cùng, giám đốc phụ trách sản xuất của một công ty sản xuất theo đơn đặt hàng lên tiếng.
"Chúng tôi nhận đơn đã xác nhận bán hàng rồi mới sản xuất. Phải nhanh chóng làm đủ lượng đặt và giao hàng. Tôi cũng giơ tay chọn B vì nghĩ như vậy. Nhưng nếu sản xuất để tồn kho như A và cung vượt cầu, tôi sẽ chọn A."
Nghe ba người nói xong, giáo sư đáp:
"Nếu đầu ra đã được bảo đảm, hoặc phải giữ thời hạn bàn giao của công trình đã xác nhận, sản xuất nhanh là quyết định hợp lý. Ở công ty các anh chị, đã có nhu cầu làm căn cứ cho việc sản xuất ấy. Ngược lại, trong tình huống này, B không có cơ sở cho lượng bán tăng thêm."
4. Phán định của giáo sư
Giáo sư bước đến bảng. Đứng giữa kết quả lần bỏ phiếu đầu và lần thứ hai, ông nói:
"Trong tình huống này, tôi sẽ thưởng cho CEO công ty A."
Giám đốc nhà máy nhìn sang giáo sư. Câu hỏi ấy đã vang lên nhiều lần từ buổi đầu, nhưng đây là lần đầu giáo sư đưa ra phán định của mình.
"Căn cứ là kết quả bán hàng của hai công ty cùng việc sản xuất và số tiền đã đưa vào để đạt kết quả ấy. Cả hai đều bán 100 sản phẩm, doanh thu 5.000. A sản xuất 100 sản phẩm tương ứng với lượng bán đó. B sản xuất 1.000 nhưng không bán thêm được. Tình huống này cũng không đưa ra cơ sở nào cho việc bán thêm phần sản xuất dư."
Giáo sư chỉ dòng số lượng thành phẩm tồn kho cuối kỳ trên màn hình.
"B đã trả thêm tiền nguyên vật liệu và chi phí sản xuất chung biến đổi cho 900 sản phẩm chưa bán. 900 nhân với 20 mỗi sản phẩm, bằng 18.000. A đạt cùng kết quả bán hàng mà không đưa thêm khoản tiền ấy vào. Xem đồng thời sản lượng và mức tăng giảm tiền mặt sẽ thấy rõ khác biệt trong quyết định của hai nhà quản lý."
Người điều hành công ty nhận micro.
"Đó cũng là điều tôi hỏi hôm đầu. Không bán thêm được gì, chỉ vì lợi nhuận ròng lớn hơn 900 mà có thể nói đã kiếm thêm chừng ấy không."
"Bây giờ, chúng ta có thể đưa ra cả phán định cho câu hỏi đó. Theo phương pháp tính giá thành toàn bộ của tình huống này, 900 trong số 1.000 chi phí sản xuất cố định của B được ghi nhận vào hàng tồn kho cuối kỳ. Ở A, toàn bộ 1.000 chi phí sản xuất cố định được tính vào giá vốn hàng bán. Chính khác biệt trong ghi nhận chi phí ấy khiến lợi nhuận ròng kỳ này của B được tính cao hơn A 900. Khoản chênh lệch lợi nhuận không phát sinh từ kết quả bán hàng lớn hơn."
Giáo sư nhìn người điều hành.
"Xin hỏi anh một điều. Khi thành lập công ty, anh có lập ra để làm cho lợi nhuận ròng lớn lên không?"
Người điều hành nghĩ một lát rồi đáp:
"Tôi lập công ty để kiếm tiền. Lợi nhuận ròng là con số tôi xem để kiểm tra việc ấy."
"Xét theo tiêu chí đó, B trong tình huống này cũng không kiếm được nhiều tiền hơn. Điều ấy không khác gì hy sinh tiền mặt hiện có, vốn đã khó nhọc kiếm được, cho một tương lai chưa chắc bán được hàng."
Giáo sư lần lượt chỉ ba dòng lợi nhuận ròng trên màn hình.
"Cùng B, cùng một kỳ, tùy cách tính mà có thể là 2.400, 1.500 hay −5.700. Trong thời gian ấy, tiền mặt của B giảm 16.500. Lợi nhuận ròng là một cách nhìn, thay đổi theo lựa chọn phương pháp tính giá thành và cách đánh giá. Lợi nhuận ròng 10 tỷ won không có nghĩa công ty đã kiếm được 10 tỷ won tiền. Khoảng cách giữa lợi nhuận kế toán với số tiền thực sự kiếm được rộng như Thái Bình Dương."
Giáo sư chuyển tay xuống dòng mức tăng giảm tiền mặt trên màn hình.
"Có một điều cần nói rõ. Trong khóa học này, tôi vẫn dùng từ tiền mặt. Nhưng nói chính xác, điều tôi muốn nói là tiền, money. Cash và money khác nhau. Tiền là khái niệm rộng hơn tiền mặt; không chỉ tài sản tiền mặt mới là tiền. Số tiền công ty kiếm được không chỉ chất trong kho dưới dạng tiền mặt. Nó có thể thành tiền gửi, bất động sản, hoặc tài sản ở hình thái khác. Tuy nhiên, có một điều kiện. Tài sản ấy phải có thể chuyển thành sức mua với giá trị thích hợp, hoặc dùng vào mục đích khác, vào lúc mình muốn. Phải dùng được như tiền mặt thì mới là tiền. Một tài sản bị giữ lại, không sử dụng được khi cần, không thể gọi là tiền. Xét theo nghĩa ấy, số tiền B trả cho hàng tồn kho chưa bán vẫn chưa trở về thành tiền mặt qua quá trình bán hàng và thu hồi tiền."
Giáo sư rời tay khỏi màn hình.
"Nếu công nhận 900 ấy là thành quả quản trị tăng thêm rồi trả thưởng, ta sẽ thưởng cho quyết định tăng hàng tồn kho mà không có cơ sở cho lượng bán tăng thêm. Tôi không đánh giá quyết định ấy cao hơn lựa chọn của A."
Người phụ trách tính giá thành hỏi:
"Vậy có nên xem công ty có hàng tồn kho làm kém hơn công ty không có hàng tồn kho không?"
"Không thể khái quát như vậy. Hàng tồn kho là cần thiết. Hàng tồn kho là tài sản được giữ để bán, là nguồn tạo ra thu nhập trong tương lai. Không có hàng tồn kho, doanh nghiệp sản xuất không thể tạo doanh thu về sau. Vấn đề là mức thích hợp. Khi nhu cầu và thời hạn giao hàng đã được bảo đảm như công ty của ba anh chị vừa rồi, phải sản xuất phù hợp với các điều kiện ấy. Không thể chỉ vì có hàng tồn kho mà kết luận là tổn thất, hay chỉ vì giảm sản xuất mà đánh giá là ưu việt. Trong so sánh hôm nay, các điều kiện khác được giữ như nhau, và không có cơ sở bán hàng để biện minh cho phần sản xuất thêm của B. Với điều kiện đó, 900 sản phẩm của B là hàng tồn kho vượt mức thích hợp."
"Vậy cũng không phải chọn A chỉ vì tiền mặt tăng nhiều hơn," trưởng bộ phận tài chính nói.
"Mức tăng giảm tiền mặt là dữ liệu quan trọng để xem xét. Nhưng không thể chỉ dựa vào việc tiền mặt tăng nhiều hơn trong một kỳ để phân định hơn kém cho mọi quyết định quản trị. Doanh nghiệp phải đưa tiền vào để sản xuất và bán hàng trong tương lai. Trong phán định lần này, tôi xem cả số tiền B đưa thêm vào so với cùng một kết quả bán hàng lẫn cơ sở để thu hồi khoản tiền ấy."
Giáo sư lại chỉ dòng số lượng thành phẩm tồn kho cuối kỳ trên màn hình.
"18.000 B đã trả cho 900 sản phẩm chưa bán bị giữ trong vốn lưu động dưới hình thái hàng tồn kho. Đây không phải vấn đề riêng của tình huống này. Trong nền kinh tế thế giới ngày nay, nhiều doanh nghiệp để một lượng tiền lớn bị giữ lâu dài trong vốn lưu động vượt mức thích hợp, đặc biệt là hàng tồn kho. Những công ty luôn duy trì giá trị hàng tồn kho ở mức cao tất yếu có hàng tồn dư thừa và hàng tồn khó tiêu thụ. Vốn lưu động (Working Capital) là một phần của vốn đầu tư (Invested Capital). Bán hoặc xử lý hàng tồn vượt nhu cầu, đồng thời giảm sản xuất và mua thêm không cần thiết, có thể thu hồi thành tiền mặt số tiền bị giữ trong vốn lưu động. Đó là lý do quản lý vốn lưu động ở mức thích hợp trở thành bài toán chung của doanh nghiệp nhiều nước."
Quản lý sản xuất nhận micro. Lời đã nói với giám đốc nhà máy trước buổi học, lần này anh hướng về bục giảng.
"Ở đây, tôi cũng chọn A. Nhưng tại công ty, nếu bộ phận sản xuất làm ít đi, chúng tôi phải giải thích ngay vì sao tỷ lệ vận hành giảm. Mang nguyên câu trả lời hôm nay về, người ta sẽ nghe thành tôi muốn làm ít việc hơn."
Vị giáo sư đồng nghiệp đáp:
"Nếu tiêu chí đánh giá thành tích không đổi, nhà quản lý vẫn được yêu cầu đưa ra quyết định phù hợp với tiêu chí ấy. Cần phân biệt việc đồng tình với kết luận của tình huống này và việc thay đổi hệ thống đánh giá của tổ chức. Lần bỏ phiếu lại hôm nay không giải quyết được cả vấn đề thực thi ấy."
Giáo sư nhìn A 97 trên bảng.
"Vì vậy, anh chị cần tiếp tục xem xét công ty mình đang đánh giá và trả thưởng như thế nào. Tuy nhiên, tôi sẽ không hoãn phán định hôm nay vì khó thực thi. Trong tình huống này, nhà quản lý được thưởng là A."
Giám đốc nhà máy ghi A vào sổ. Lý do viết bên cạnh, lúc này cũng đã rõ.
5. Lựa chọn của giám đốc nhà máy
Buổi học kết thúc, giám đốc nhà máy vẫn để sổ mở.
‘Cùng kết quả bán hàng. 900 sản phẩm làm thêm không có cơ sở cho lượng bán tăng thêm. Trả thêm tiền mặt 18.000.’
Bên cạnh, quản lý sản xuất cầm túi lên.
"Về công ty, anh sẽ làm gì?"
Giám đốc nhà máy ngừng bút một lát.
"Hôm nay chọn A không có nghĩa ngày mai tôi có thể cho dây chuyền nhà máy mình dừng ngay. Trước hết phải kiểm tra nhà máy có những kế hoạch bán hàng nào, và lượng đang sản xuất cần cho các kế hoạch ấy đến đâu. Công ty A ở đây và nhà máy của tôi đâu phải cùng một công ty."
"Đúng vậy."
Không có lý do gì phủ nhận cả sự cần mẫn đã nâng đỡ nguyên tắc ‘dây chuyền không dừng’ suốt 15 năm. Chỉ có điều, muốn đánh giá thành quả thì phải xem cả việc bán hàng và thu hồi tiền sau khi thiết bị đã vận hành.
"Nhưng tôi phải nghĩ lại chuyện chỉ vì làm nhiều mà nói là làm tốt. Đó chính là lý do tôi khen B hôm đầu."
Quản lý sản xuất nhìn cuốn sổ của giám đốc nhà máy rồi gật đầu. Sau đó, anh bước ra lối đi.
Giám đốc nhà máy không xóa B ở trang đầu. Anh muốn giữ lại điều mình đã nhìn vào để nhận định hôm ấy. Cùng thiết bị nhưng làm được nhiều hơn, giá thành mỗi sản phẩm tính ra thấp hơn, lợi nhuận ròng cao hơn. Không con số nào do anh bịa ra. Sai lầm là đã kết thúc đánh giá thành tích chỉ bằng những con số ấy.
Anh viết thêm một câu bên cạnh A.
‘Đạt cùng kết quả bán hàng mà tránh được sản xuất thêm và đưa thêm tiền vào khi không có căn cứ.’
Lợi nhuận ròng 2.400, con số khiến anh thẳng vai lên trong buổi đầu, vẫn ở trên trang ấy. Giờ bên cạnh là căn cứ cho phán định do chính anh viết.
Giám đốc nhà máy đóng sổ. Trên bục giảng, trợ giảng đang tắt màn hình. Bảng vẫn ghi 60 và 40 của lần bỏ phiếu đầu; bên cạnh là 97 và 3 của hôm nay.
Lời kết
Khởi điểm của truyện này là một khóa học EXA thực hiện hơn 20 năm trước cho những người được doanh nghiệp cử đi học. EXA đưa tình huống A và B cho khoảng 40 học viên, rồi hỏi nên thưởng cho ai trong hai nhà quản lý. Khi ấy, các phép tính và hàm ý của chúng chưa được giải thích.
Khoảng 60% chọn A, khoảng 40% chọn B. EXA ngạc nhiên vì số người chọn B nhiều hơn dự kiến. Sau đó, EXA trình bày quá trình tính toán của cùng tình huống, giải thích những hàm ý bên trong rồi hỏi lại lựa chọn. Tất cả học viên ban đầu chọn B đều đổi nhận định sang A.
Giảng đường 100 người và những cuộc đối thoại của các nhân vật trong truyện được hư cấu từ trải nghiệm ấy. Điều buổi giảng thực tế cho thấy là dù nhìn cùng một tình huống, đánh giá thành tích vẫn thay đổi tùy người ta chú ý đến sản lượng, giá thành tính ra hay lợi nhuận kế toán. Các phép tính cho phép xem xét căn cứ của nhận định đó.
Trong so sánh A và B, tiền thưởng dành cho A. Kết quả bán hàng của hai công ty như nhau, còn A tránh được việc sản xuất và đưa tiền vào khi không có cơ sở cho lượng bán tăng thêm. Không thể lấy lợi nhuận kế toán cao hơn của B làm căn cứ chứng minh phần sản xuất thêm ấy ưu việt hơn. Đó là lý do phải xem đồng thời ba phương pháp tính giá thành và dòng tiền để đi đến kết luận này. Trong đó, hệ thống dòng tiền dựa trên dòng tiền tự do (Free Cash Flow) là trọng tâm của quyết định tài chính. Loạt bài này sẽ bàn về hệ thống ấy như một trong những nội dung cốt lõi.
Hơn 20 năm đã trôi qua kể từ khóa học đó, nhưng tình hình tại doanh nghiệp ngày nay vẫn không khác nhiều. Ở những công ty ngoài giảng đường, điều kiện bán hàng và sản xuất phức tạp hơn, và nhà quản lý hành động theo tiêu chí đánh giá do tổ chức đặt ra. Các học viên trong truyện có trở lại công ty thì tiêu chí đánh giá ở đó vẫn như cũ. Cảnh người quản lý sản xuất trong truyện băn khoăn liệu về công ty có trả lời giống thế được không cho thấy: ngay cả khi đã hiểu phép tính, vấn đề thực thi vẫn tiếp diễn.
Tại công ty của anh chị, một lựa chọn như của B hiện được đánh giá thế nào? Đánh giá ấy đang dẫn dắt hoạt động sản xuất tháng sau theo hướng nào?
Đón đọc tập tiếp theo
Khóa học tiếp tục. Nếu lợi nhuận ròng không cho thấy số tiền đã kiếm được, thì cần nhìn vào con số nào để đánh giá khả năng kiếm tiền của công ty? Buổi học tiếp theo bắt đầu bằng câu hỏi liệu khả năng ấy có đang bị đe dọa hay không.
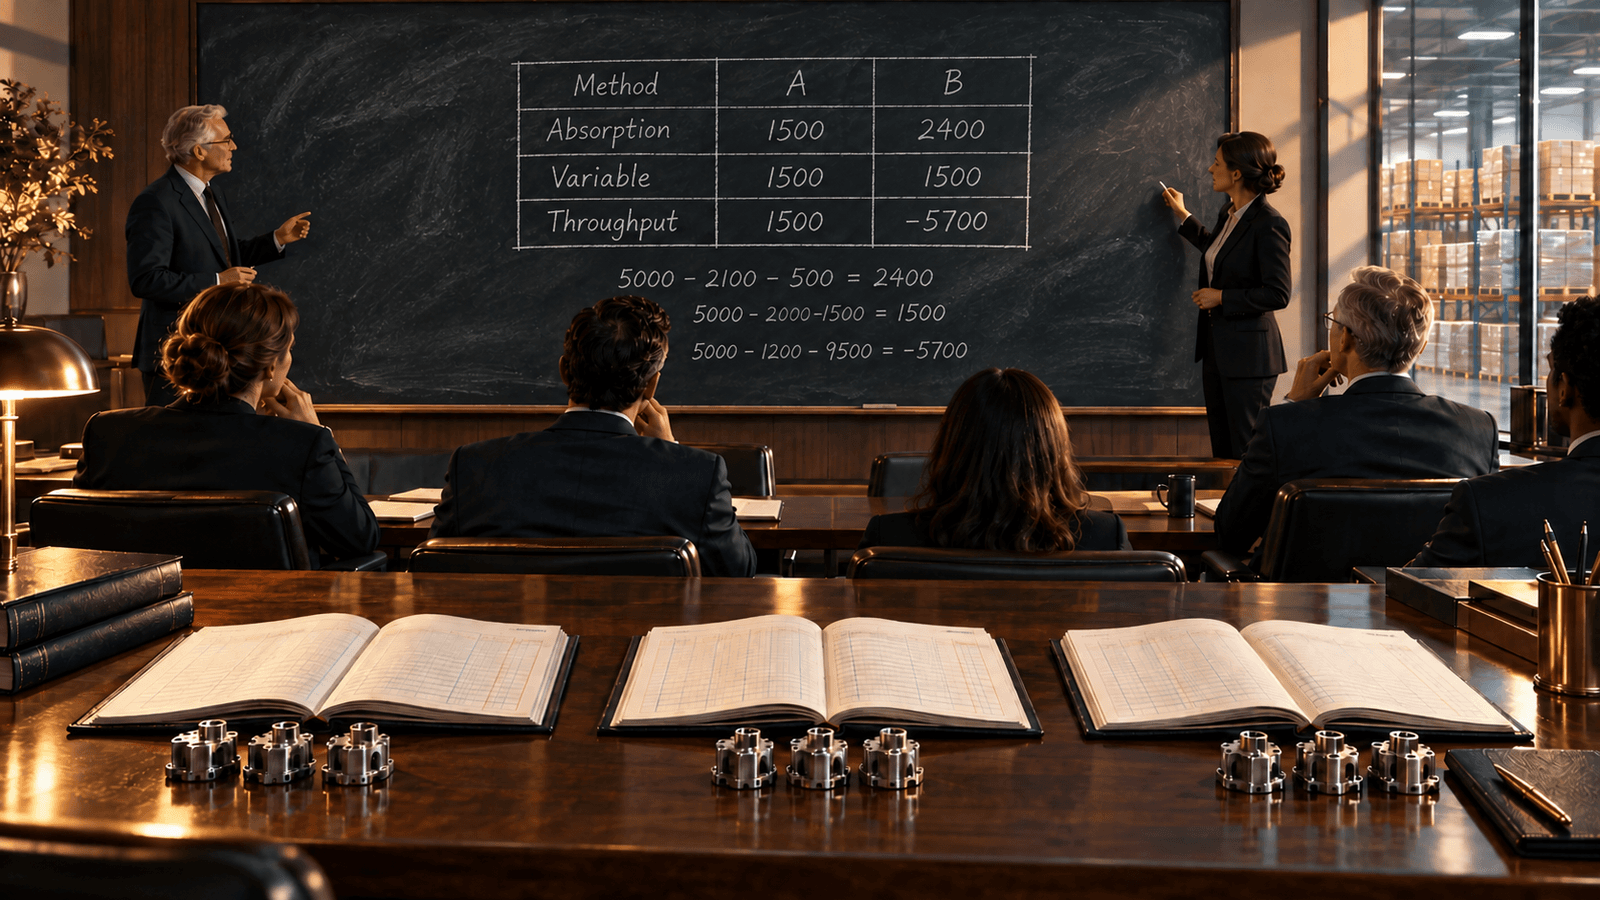
Tham gia thảo luận