

1. Tiếng vỗ tay
Tám giờ sáng thứ Ba. Phòng họp tầng hai của nhà máy.
Mục cuối cùng trong cuộc họp đánh giá thành tích tháng là tỷ lệ vận hành của từng nhà máy. Một biểu đồ cột hiện lên. Cột ngoài cùng bên trái cao nhất.
Tỷ lệ vận hành 96%.
Giám đốc khối gọi tên giám đốc nhà máy. Tháng thứ ba liên tiếp vẫn ở vị trí ấy. Một tràng vỗ tay ngắn vang khắp phòng. Trưởng nhóm chất lượng ngồi bên cạnh vỗ nhẹ lên vai. Giám đốc nhà máy cúi đầu đáp lại. Suốt 15 năm phụ trách nhà máy, vị giám đốc ấy luôn giữ một nguyên tắc: dây chuyền không được dừng.
Họp xong, trên đường xuống cầu thang, giám đốc nhà máy đi qua lối dẫn đến kho. Pallet chất kín cả khu vực phía trong. Một chiếc xe nâng không xoay trở được trong lối đi đã hẹp lại, đang phải lùi lần thứ hai.
Bước chân không chậm lại. Những pallet chất đầy là bằng chứng nhà máy không nghỉ. Đằng nào sang năm cũng bán những mặt hàng ấy.
2. Buổi học thứ sáu
Một tuần trước, tại tầng bốn khu nghiên cứu của trường sau đại học về quản trị kinh doanh.
Khi trưởng khoa, người phụ trách khóa học, gõ cửa phòng giáo sư, trên bàn đang trải một xấp phiếu khảo sát.
"Tuần sau đến lượt giáo sư lên lớp. Tôi có chút chuyện muốn trao đổi trước." Chưa kịp ngồi xuống, trưởng khoa đã nói. "Học viên khóa này có trung bình 20 năm kinh nghiệm thực tế. Tính giá thành hay đọc báo cáo tài chính, họ đã được học ở công ty không chỉ một lần. Ai cũng thu xếp thời gian trong lúc bận rộn. Tôi mong họ mang về được điều gì thực sự dùng được khi trở lại công ty và đưa ra quyết định tiếp theo."
Giáo sư giơ một tờ phiếu lên. Đó là phiếu khảo sát nhận từ học viên trong tuần đầu của khóa học. Chỉ có một câu hỏi: 'Công ty của anh chị đánh giá thành tích của giám đốc nhà máy và người đứng đầu công ty bằng tiêu chí nào?'
"Tôi đọc hết rồi. Cách diễn đạt mỗi người một khác, nhưng câu trả lời gần như giống nhau. Cuối cùng, họ đều đánh giá bằng lợi nhuận kế toán."
"Như vậy có vấn đề gì sao? Chẳng phải mọi nơi đều làm thế à?"
"Còn sớm để kết luận đó có phải là vấn đề hay không." Giáo sư đặt xấp phiếu xuống. "Chỉ là, có một học viên đã hoàn thành khóa trước từng đến gặp tôi. Theo lời học viên ấy, trong kỳ quyết toán gần nhất, lợi nhuận ròng của công ty cao nhất từ ngày thành lập. Thế mà công ty lại thiếu vốn lưu động, phải đi vay ngân hàng. Học viên ấy hỏi tôi: vậy rốt cuộc chúng tôi đã làm tốt hay làm kém?"
Trưởng khoa không đáp.
"Nếu tôi trả lời ngay lúc đó, chuyện sẽ dừng ở câu trả lời của tôi. Lần này, tôi muốn để mỗi người tự nhận định từ cùng những con số. Nếu ý kiến khác nhau, chúng ta cùng lần theo lý do."
Sau khi trưởng khoa ra về, giáo sư vẽ một bảng lên trang trình chiếu còn trống. Dữ liệu tài chính của hai công ty. Các con số được cố ý giản lược. Mọi ô đều điền giống nhau, chỉ để một ô khác biệt.
Một tuần sau, hai giờ chiều thứ Ba. Giảng đường lớn ở tòa nhà chính của trường sau đại học về quản trị kinh doanh.
Đây là buổi thứ sáu của khóa quản trị mà công ty cử đi học. Giám đốc nhà máy ngồi hàng đầu, dư âm cuộc họp sáng vẫn còn nguyên.
Những hàng ghế bậc thang gần như kín chỗ. Khóa học dành cho người đang làm việc tại doanh nghiệp. Trong lớp có quản lý sản xuất ở các công ty chế tạo, trưởng bộ phận tài chính, người phụ trách tính giá thành, lãnh đạo kinh doanh và những người trực tiếp điều hành công ty của mình. Phía sau, các học viên cao học mở máy tính xách tay. Hàng cuối có vài giáo sư đồng nghiệp trong khoa đến dự giờ. Tổng cộng khoảng 100 người.
Giáo sư đặt xấp phiếu khảo sát lên bục giảng.
"Tôi đã đọc hết phiếu khảo sát nhận được trong tuần đầu. Tôi hỏi công ty anh chị dùng gì để đánh giá giám đốc nhà máy và người đứng đầu công ty. Dù cách diễn đạt hơi khác nhau, câu trả lời gần như đều quy về một điều. Lợi nhuận ròng."
"Vì vậy, hôm nay tôi sẽ không giảng bài. Chúng ta sẽ thử làm ngay tại đây một việc các anh chị vẫn làm ở công ty: đánh giá thành tích và quyết định tiền thưởng."
Giáo sư bật trang trình chiếu đầu tiên.
Có hai CEO. Để làm rõ sự khác biệt, ta giả định mọi điều kiện của hai CEO đều giống nhau, trừ một điều. Cùng mặt hàng, cùng giá bán, cùng số lượng bán ra và doanh thu, cùng nhà máy, cùng cơ cấu chi phí, cùng năng lực sản xuất. Tất cả đều giống nhau. Chỉ một điều khác: sản lượng.
"Để so sánh, chúng ta giữ các điều kiện khác như nhau. Mục đích là xem sự khác biệt về sản lượng dẫn đến kết quả gì."
Trang tiếp theo hiện dữ liệu tài chính của hai công ty.
| Công ty A | Công ty B | Chênh lệch | |
|---|---|---|---|
| Sản lượng | 100 | 1.000 | 900 |
| Số lượng bán ra | 100 | 100 | Như nhau |
| Giá bán mỗi sản phẩm | 50 | 50 | Như nhau |
| Doanh thu | 5.000 | 5.000 | Như nhau |
| Chi phí nguyên vật liệu trực tiếp mỗi sản phẩm | 12 | 12 | Như nhau |
| Chi phí sản xuất chung biến đổi mỗi sản phẩm | 8 | 8 | Như nhau |
| Tổng biến phí mỗi sản phẩm | 20 | 20 | Như nhau |
| Tổng chi phí sản xuất cố định | 1.000 | 1.000 | Như nhau |
| Tổng chi phí bán hàng cố định | 500 | 500 | Như nhau |
| Tổng định phí | 1.500 | 1.500 | Như nhau |
(Không ghi đơn vị tiền tệ. Số liệu tổng hợp cho cùng một kỳ; cả hai công ty đều không có thành phẩm tồn kho đầu kỳ. Toàn bộ tiền bán hàng đã thu đủ, mọi chi phí đều đã thanh toán bằng tiền. Giả định không có khoản thu nhập hay chi phí nào ngoài các mục trong bảng.)
Giáo sư lần lượt chỉ từng dòng từ trên xuống.
"Hai công ty cùng thuộc một tập đoàn nhưng độc lập với nhau. Mỗi công ty tự sản xuất, tự bán hàng. Trong cùng một kỳ, CEO công ty A sản xuất 100 sản phẩm và bán 100. CEO công ty B sản xuất 1.000 sản phẩm và bán 100. Giá mỗi sản phẩm đều là 50, nên doanh thu cũng cùng là 5.000."
"Biến phí mỗi sản phẩm và định phí trong kỳ đều như nhau. Trong tình huống này, biến phí trực tiếp là chi phí nguyên vật liệu. Để làm một sản phẩm, chi phí vật liệu là 12; chi phí sản xuất chung biến đổi, chẳng hạn chi phí tiện ích tăng theo sản lượng, là 8. Làm một sản phẩm thì tốn 20, không làm thì không tốn khoản ấy. Định phí để vận hành nhà máy là 1.000 mỗi kỳ, định phí bán hàng là 500. Dù làm bao nhiêu sản phẩm thì các khoản cố định này vẫn như vậy."
Giáo sư lại chỉ dòng đầu tiên của bảng.
"Điều kiện và con số đã được giản lược để so sánh. Chỉ có sản lượng là khác."
Giáo sư đặt điều khiển xuống.
"Các anh chị là chủ tịch tập đoàn này. Phải thưởng cho một trong hai CEO. Các anh chị sẽ chọn ai?"
Giám đốc nhà máy nhìn bảng một lượt rồi gật đầu. Ánh mắt dừng ở sản lượng của B.
3. Những cánh tay giơ lên
Giáo sư cho cả lớp năm phút.
Giảng đường im lặng. Vài người lấy máy tính ra bấm. Vài người chép bảng vào sổ. Phần lớn nhìn bảng khá lâu rồi chọn câu trả lời mà không dùng máy tính. Một lãnh đạo kinh doanh chỉ nhìn qua bảng đã đặt bút xuống. Ở hàng sau, các học viên cao học xoay màn hình máy tính cho nhau, lặng lẽ đối chiếu điều gì đó. Giám đốc nhà máy không đắn đo.
Năm phút trôi qua.
"Ai sẽ thưởng cho CEO công ty A, xin giơ tay."
Những cánh tay giơ lên. Trợ giảng đếm từng hàng.
"60 người."
"Còn ai sẽ thưởng cho CEO công ty B?"
Giám đốc nhà máy giơ tay đầu tiên. Ban đầu chỉ lác đác vài cánh tay, rồi thêm vài người giơ lên khi nhìn về phía vị giám đốc ngồi hàng đầu.
"40 người."
Giáo sư ghi hai con số lên bảng.
60 và 40.
"Sáu so với bốn. Có chênh lệch, nhưng sít sao hơn tôi tưởng."
Giáo sư nhìn những người đã giơ tay chọn B.
"Tôi nói vậy không có nghĩa là các anh chị sai. Hôm nay, chúng ta sẽ nghe lý do của 40 người ấy trước. Không có lý do, chẳng ai giơ tay."
4. Bốn mươi người chọn B
Micro được đưa trước tiên cho giám đốc nhà máy ở hàng đầu.
"Ai từng quản lý nhà máy đều hiểu. Cùng điều kiện, B làm được 1.000 sản phẩm mà A chỉ làm 100. Chẳng công ty nào để người và máy còn dư cứ ngồi không. Để nhàn rỗi ở xưởng thì tay chân mọc rêu mất."
Vài người bật cười. Trong tiếng cười có cả sự đồng tình.
"Hơn nữa, đây là mặt hàng còn sản xuất tiếp. Đâu phải chỉ bán lần này rồi thôi. Kỳ sau còn bán, kỳ sau nữa cũng bán. Đằng nào cũng làm, tranh thủ lúc còn thời gian thì làm trước. Nếu là tôi, tôi sẽ khen B. Đã nói năng lực sản xuất như nhau, vậy A để dây chuyền nằm không mới là lạ."
Giáo sư hỏi:
"Theo giám đốc, toàn bộ số hàng sản xuất dư ấy đều bán được sao?"
"Tôi không dám chắc sẽ bán hết. Nhưng hàng tiêu chuẩn rồi cũng tiêu thụ được."
Tiếp đến là một quản lý sản xuất.
"Tôi nghĩ đến chi phí. Nhà máy làm nhiều hay ít thì định phí vẫn như nhau. Làm càng nhiều, phần định phí gánh trên mỗi sản phẩm càng ít. Cùng nhà máy, cùng mặt hàng, B đã làm ra với giá thành thấp hơn. Ở hiện trường sản xuất, chúng tôi gọi đó là giảm giá thành."
Một người phụ trách tính giá thành tiếp lời.
"Tính lợi nhuận ròng thì B cũng có lợi thế. Một phần định phí được đưa vào giá trị 900 sản phẩm tồn kho còn lại. Khoản tính vào chi phí kỳ này vì thế giảm xuống. Nhìn trên sổ sách, hẳn B tạo ra nhiều lợi nhuận ròng hơn. Hàng tồn kho là tài sản, không phải tổn thất."
Giáo sư gật đầu rồi nhìn hàng cuối. Một đồng nghiệp dạy kế toán quản trị đang giơ tay.
"Nếu chia định phí cho số lượng thực tế đã sản xuất rồi đưa vào sản phẩm, phần định phí trên mỗi sản phẩm của B chỉ bằng một phần mười của A. Giá thành thấp hơn, nên nếu đánh giá bằng lợi nhuận ròng, B có lợi thế. Tôi cũng chọn B theo tiêu chí ấy."
Vài góc giảng đường vang lên tiếng cười khẽ. Những người đã chọn B hơi thẳng vai lên. Giám đốc nhà máy ngoái nhìn hàng cuối, gật đầu. Đến giáo sư cũng đứng cùng phía.
Một học viên cao học ở hàng sau dè dặt giơ tay.
"Tôi chọn B, nhưng thật lòng thì một nửa là cảm giác. Nhà máy không nghỉ, giá thành có vẻ thấp hơn, và tôi nghĩ mọi người đều sẽ thấy B làm được nhiều việc hơn."
Giáo sư ghi ngắn gọn bên cạnh số '40'.
Tận dụng thiết bị. Giá thành. Lợi nhuận ròng trên sổ sách. Tồn kho là tài sản.
"Các lý do chọn B nối với nhau." Giáo sư lần lượt chỉ những ý kiến bên B trên bảng. "Đã tận dụng thiết bị, giá thành mỗi sản phẩm giảm và lợi nhuận ròng tăng. Đó là nhận định của các anh chị."
Giáo sư quay sang phía còn lại.
"Được rồi. Khác với những người chọn B, các anh chị chọn A đã nhìn vào điều gì?"
5. Sáu mươi người chọn A
Ở hàng ghế giữa, lãnh đạo kinh doanh nhận micro.
"Tôi nhìn bảng là chọn A ngay. Hai công ty bán được bằng nhau, doanh thu bằng nhau. Vậy mà B sản xuất dư 900 sản phẩm."
Lãnh đạo kinh doanh chỉ vào ô số lượng bán ra trên màn hình.
"Kết quả bán được 100 sản phẩm là căn cứ để nhìn nhận nhu cầu ở mức đó. Nhưng B đã làm gấp mười lần. Tất nhiên, đây là một tình huống giả định cực đoan, nhưng 900 sản phẩm làm thêm không đi kèm đơn đặt hàng. Làm kinh doanh lâu sẽ biết: hàng làm sẵn không có nghĩa là lúc nào cũng bán được đúng lúc, đúng giá mình muốn. Theo thời gian, chúng rất dễ trở thành hàng tồn phải giảm giá."
Người phát biểu ngừng một lát để lựa lời.
"Hơn nữa, chuyện này sẽ không chỉ dừng ở lần này. Nếu kỳ sau vẫn làm như thế, sản xuất 1.000 và bán 100, thì 900 còn lại sẽ cộng thêm 900 nữa. Cứ sản xuất mà nhu cầu không tăng tương ứng, tồn kho sẽ tiếp tục chất thêm đúng bằng phần sản xuất dư. Cũng chẳng có gì bảo đảm nhu cầu hiện tại kéo dài mãi. Trong lúc ấy, hàng dần lỗi thời; cuối cùng, số hàng phải hạ giá hoặc không bán được, chỉ nằm chất đống, sẽ ngày càng nhiều. Chưa nói đến chi phí kho bãi, có lẽ còn rất dễ thiếu chỗ. Chẳng lẽ lại xây thêm kho hàng nữa…?"
Giám đốc nhà máy đáp ngay.
"Tôi đã nói là hàng tiêu chuẩn. Không phải thứ thay đổi quy cách."
"Quy cách không đổi đâu có nghĩa thị trường không đổi. Nếu lần tới đối thủ hạ giá, khi ấy sẽ thế nào?"
Giọng hai người hơi cao lên. Giáo sư không xen vào.
Lần này, một người cho biết mình trực tiếp điều hành một công ty nhỏ giơ tay.
"Tôi nhìn tiền trước sổ sách. Muốn làm lượng hàng dư ấy phải mua thêm chừng ấy vật liệu. Điện dùng nhiều hơn, vật tư tiêu hao cũng nhiều hơn. Tiền đó ở đâu ra? Hẳn là từ tài khoản công ty. Với công ty như chúng tôi, từng ấy tiền mắc trong kho thì đến ngày trả lương là phải lo."
Người phụ trách tính giá thành phản bác.
"Tiền không biến mất mà chuyển thành hàng tồn kho. Bán đi thì tiền về."
"Nếu bán được."
Người điều hành công ty chỉ nói vậy rồi đặt micro xuống.
Giám đốc nhà máy định nói gì đó rồi thôi. Lối đi trong kho đã qua hồi sáng thoáng hiện lên. Giám đốc nhà máy gạt ý nghĩ ấy đi.
Một trưởng bộ phận tài chính bên A nói thêm.
"Tôi cũng chọn A. Nhưng nếu phải nói thật chính xác lý do thì tôi không chắc. Tôi cũng đồng ý rằng trên sổ sách, lợi nhuận ròng của B sẽ cao hơn. Nhưng nếu lợi nhuận ấy đến từ việc làm thêm 900 sản phẩm, tôi không biết đó có phải là kết quả của việc quản trị tốt hơn hay không."
Giảng đường lại im lặng.
Giáo sư bước đến bảng, cầm phấn.
"Hai bên nhìn cùng một bảng, nhưng lại thấy những điều khác nhau. Vì sao vậy?" Giáo sư nhìn hàng đầu. "Với giám đốc nhà máy, điều gì ở B được xem là thành tích?"
"Nhà máy chạy không nghỉ. Cùng một nhà máy mà làm được nhiều hơn."
Giáo sư ghi lên bảng: Hiệu quả sản xuất.
"Còn người phụ trách tính giá thành?"
"Lợi nhuận ròng trên sổ sách. Tính ra thì B hẳn còn lại nhiều hơn."
Lợi nhuận ròng trên sổ sách.
Giáo sư quay về hàng giữa. "Còn người trực tiếp điều hành công ty thì nhìn vào điều gì?"
"Những gì đã bán, những gì còn lại, và tiền đã ra khỏi tài khoản."
Giáo sư ghi ý cuối cùng: Số tiền thực sự kiếm được.
Hiệu quả sản xuất. Lợi nhuận ròng trên sổ sách. Số tiền thực sự kiếm được.
"Nếu ba điều này luôn chỉ về cùng một phía, hôm nay cả lớp đã chỉ giơ tay về một bên." Giáo sư đặt phấn xuống. "Nhưng chủ tịch công ty của các anh chị nhìn vào điều nào trong ba điều này để quyết định thưởng?"
Cùng một câu trả lời vang lên từ nhiều phía.
"Lợi nhuận ròng."
"Các anh chị cũng ghi như vậy trong phiếu khảo sát. Vậy chúng ta hãy tự tính lợi nhuận ròng ấy."
6. Tính lợi nhuận ròng
Giáo sư đưa bảng dữ liệu tài chính ban đầu lên màn hình lần nữa, rồi xóa phần bên phải bảng viết.
"Dĩ nhiên, chúng ta sẽ tính lợi nhuận ròng theo phương pháp tính giá thành toàn bộ trong chuẩn mực kế toán doanh nghiệp. Chính là lợi nhuận ròng mà công ty các anh chị vẫn tính và nộp cho các cơ quan liên quan. Phương pháp này đưa cả biến phí lẫn định phí sản xuất vào giá thành sản phẩm. Trong tình huống này, ta chia 1.000 chi phí sản xuất cố định cho sản lượng thực tế để phân bổ. Xin hỏi người phụ trách tính giá thành: giá thành một sản phẩm là bao nhiêu?"
Người phụ trách tính giá thành trả lời ngay tại chỗ.
"Lấy biến phí trực tiếp 12 cộng với chi phí sản xuất chung biến đổi 8. Sau đó cộng thêm phần định phí nhà máy 1.000 chia cho số lượng đã làm. A lấy 1.000 chia 100 sản phẩm, được 10 mỗi sản phẩm. B chia cho 1.000 sản phẩm, được 1."
Giáo sư ghi lại.
"Đó là cách tính giá thành mỗi sản phẩm mà quản lý sản xuất vừa nói. A là 30, B là 21. Giá thành một sản phẩm tính ra ở B thấp hơn 9." Giáo sư nhìn về hàng sau. "Tiếp theo là giá vốn của những sản phẩm đã bán. Số lượng bán ra là 100."
Một học viên cao học giơ tay.
"A lấy 100 nhân 30, được 3.000. B lấy 100 nhân 21, được 2.100."
"Bây giờ lấy doanh thu trừ giá vốn hàng bán thì còn bao nhiêu?"
"A lấy 5.000 trừ 3.000, còn 2.000. B lấy 5.000 trừ 2.100, còn 2.900," học viên đáp.
"Khoản chi phí nào vẫn chưa trừ?"
"Chi phí bán hàng cố định 500," người phụ trách tính giá thành trả lời. "Chi phí sản xuất cố định đã nằm trong giá thành sản phẩm, nên không trừ lần nữa. Cả hai công ty đều trừ toàn bộ 500 chi phí bán hàng cố định vào chi phí thời kỳ trên báo cáo kết quả kinh doanh kỳ này."
Giáo sư đưa câu trả lời lên bảng.
Giáo sư vẫn cầm phấn.
"Còn một điều nữa. B sản xuất 1.000, bán 100. 900 sản phẩm còn lại nằm trên sổ sách như thế nào? Mời trưởng bộ phận tài chính."
Trưởng bộ phận tài chính bấm máy tính.
"Là hàng tồn kho. Lấy 900 sản phẩm nhân giá thành 21 mỗi sản phẩm, được 18.900. A không còn gì nên bằng 0."
Giáo sư gom các con số trên bảng thành một bảng tính và đưa lên màn hình.
| Bảng tính lợi nhuận ròng — Chuẩn mực kế toán doanh nghiệp | Công ty A | Công ty B |
|---|---|---|
| Giá thành sản xuất mỗi sản phẩm | 30 | 21 |
| Doanh thu | 5.000 | 5.000 |
| Giá vốn hàng bán | 3.000 | 2.100 |
| Lợi nhuận gộp | 2.000 | 2.900 |
| Chi phí thời kỳ (định phí bán hàng) | 500 | 500 |
| Lợi nhuận ròng | 1.500 | 2.400 |
| Giá trị hàng tồn kho cuối kỳ | 0 | 18.900 |
"Lợi nhuận ròng các anh chị nói lúc đầu chính là 1.500 và 2.400 trong bảng này. Doanh thu bằng nhau, nhưng lợi nhuận ròng tính ra của B cao hơn 900."
Lợi nhuận ròng 2.400.
Phía B có tiếng xôn xao nhỏ. Ai đó lẩm bẩm: "Biết ngay mà." Giám đốc nhà máy thôi khoanh tay, ngả người vào lưng ghế. Người phụ trách tính giá thành chỉ ngón tay vào phép tính của mình trong sổ. Ở hàng cuối, vị giáo sư đồng nghiệp chỉ dòng giá thành sản xuất mỗi sản phẩm, thì thầm gì đó với người ngồi cạnh.
Những người đã giơ tay chọn A im lặng. Lãnh đạo kinh doanh đọc lại bảng từ đầu. Trưởng bộ phận tài chính cúi xuống, nhìn lại giá trị tồn kho mình vừa tính.
"Các anh chị là chủ tịch tập đoàn. Nếu chỉ nhìn kết quả này, ai sẽ được thưởng?"
"B." Giám đốc nhà máy trả lời trước, rồi nhiều giọng nói tiếp theo.
"Phép tính có chỗ nào sai không?"
Người phụ trách tính giá thành lắc đầu. "Không. Vừa rồi cả lớp cùng tính mà."
Không khí giảng đường nghiêng về phía B.
Đúng lúc ấy, người điều hành công ty nhỏ lại giơ tay.
"Tôi chỉ xin hỏi một điều."
Giáo sư đưa micro.
"Hai công ty bán cùng một số lượng, nhận cùng một số tiền. Vậy mà lợi nhuận ròng của B lại cao hơn 900. Khoản 900 ấy từ đâu ra? B có bán thêm được gì đâu."
Người phụ trách tính giá thành lại cầm micro.
"Chênh lệch đến từ chi phí sản xuất cố định. Toàn bộ 1.000 của A đã vào giá vốn của sản phẩm bán ra. B phân bổ 1 cho mỗi sản phẩm trong 100 sản phẩm đã bán, nên định phí sản xuất nằm trong giá vốn hàng bán là 100. 900 còn lại vẫn nằm trong giá trị 900 sản phẩm chưa bán, nên chưa được tính vào chi phí kỳ này."
Người điều hành công ty chỉ dòng lợi nhuận ròng trên màn hình.
"Vậy tôi hiểu nó nằm ở đâu rồi. Nhưng thế có nghĩa là đã kiếm thêm được 900 sao? Có nên thưởng vì điều đó không?"
Người phụ trách tính giá thành cầm micro trên tay, nhìn lên màn hình. Giám đốc nhà máy nhích người về phía trước. Vị giáo sư ở hàng cuối đặt bút xuống, quay sang phía người vừa hỏi.
Giáo sư để nguyên bảng tính trên màn hình, bước đến bảng viết. Trong ba góc nhìn, giáo sư gạch dưới 'Lợi nhuận ròng trên sổ sách', rồi đặt một dấu hỏi bên dưới.
"Một câu hỏi hay. Cũng là câu hỏi quan trọng nhất trong giảng đường hôm nay."
Giáo sư nhìn quanh lớp.
"Phép tính vừa rồi là một trong những cách tính từ cùng các dữ kiện. Buổi tới, chúng ta sẽ dùng thêm hai phương pháp khác để tính kết quả kinh doanh của tình huống này. Rồi chúng ta sẽ xem tài khoản ngân hàng của hai công ty. Sau đó, tôi sẽ hỏi lại."
Giáo sư tắt màn hình.
"Các anh chị là chủ tịch. Các anh chị sẽ thưởng cho ai?"
7. Bảng tồn kho
Đèn giảng đường sáng lên. Mọi người đứng dậy, nhưng ánh mắt vẫn khó rời dấu hỏi trên bảng.
Đang thu xếp túi, giám đốc nhà máy dừng lại, lấy điện thoại ra. Đăng nhập hệ thống công ty rồi mở bảng tồn kho nhà máy của tháng trước. Số lượng thành phẩm tồn kho hiện trên màn hình. Gần gấp đôi so với ba tháng trước.
Biểu đồ cột trong phòng họp buổi sáng hiện lại. Cột cao nhất. Tiếng vỗ tay. Và lối đi trong kho trên đường xuống cầu thang, những pallet chất kín cả khu vực phía trong.
Giám đốc nhà máy không tắt màn hình. Mãi đến khi giảng đường gần như vắng hẳn, ánh mắt vẫn dừng rất lâu trên con số ấy.
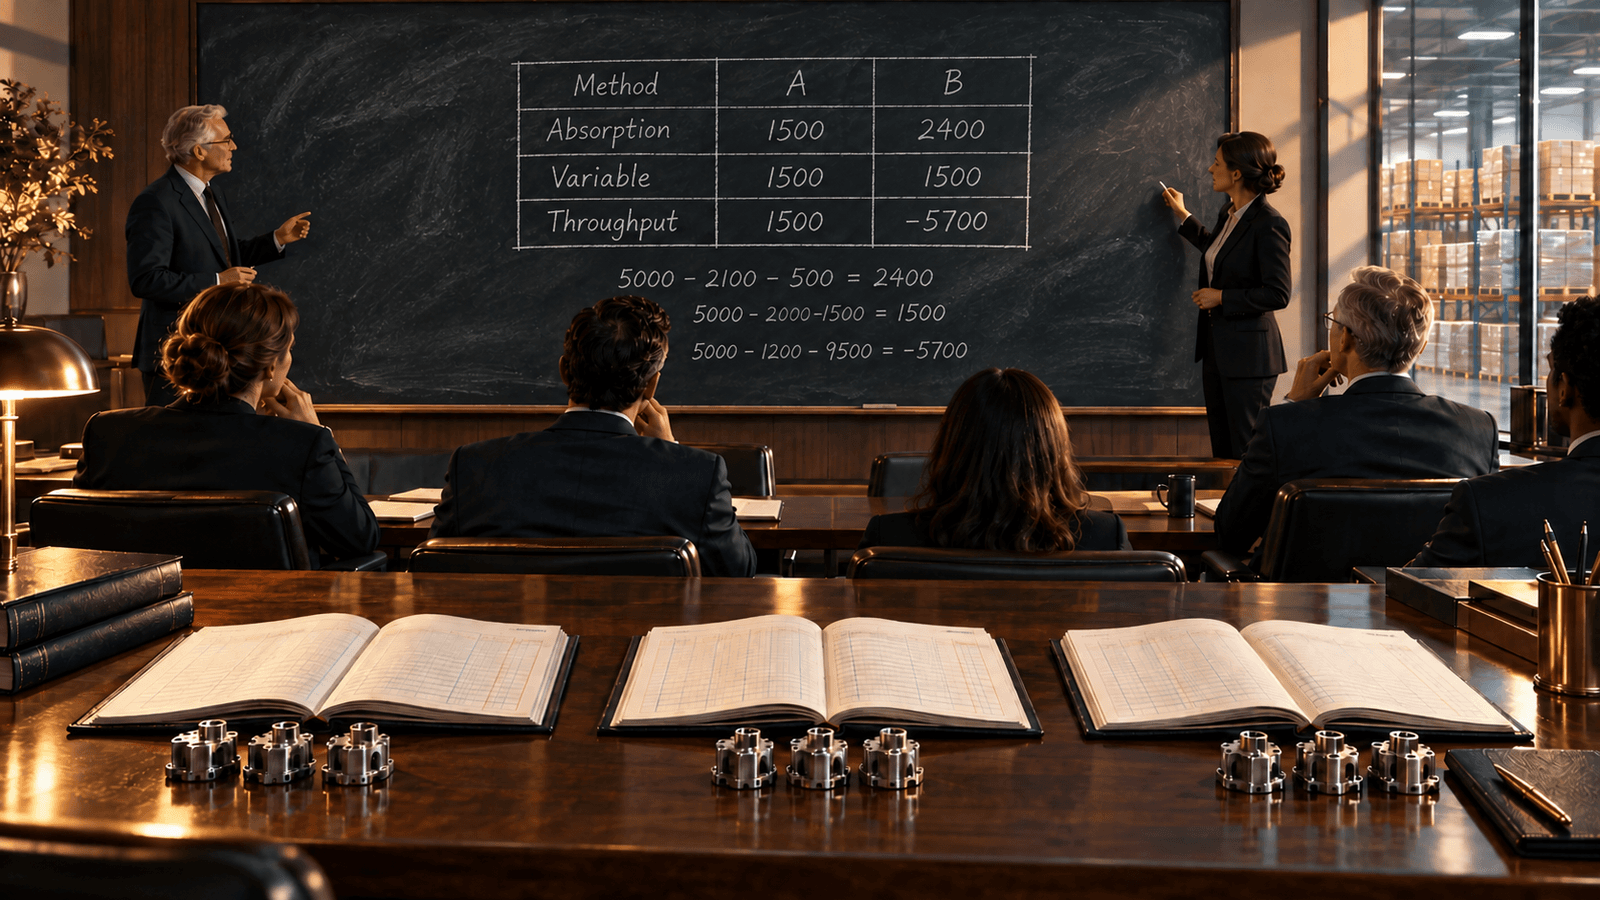
Tham gia thảo luận